会员专属

家用账本——本地运行的预算与账户管理
月底看账户:钱都去哪儿了?银行 App 只给你看过去——不给下个月做预算。家用账本给每一欧元派活儿:信封预算法、多账户、报表——全部本地运行。 每一欧元都有任务:先计划,不再...
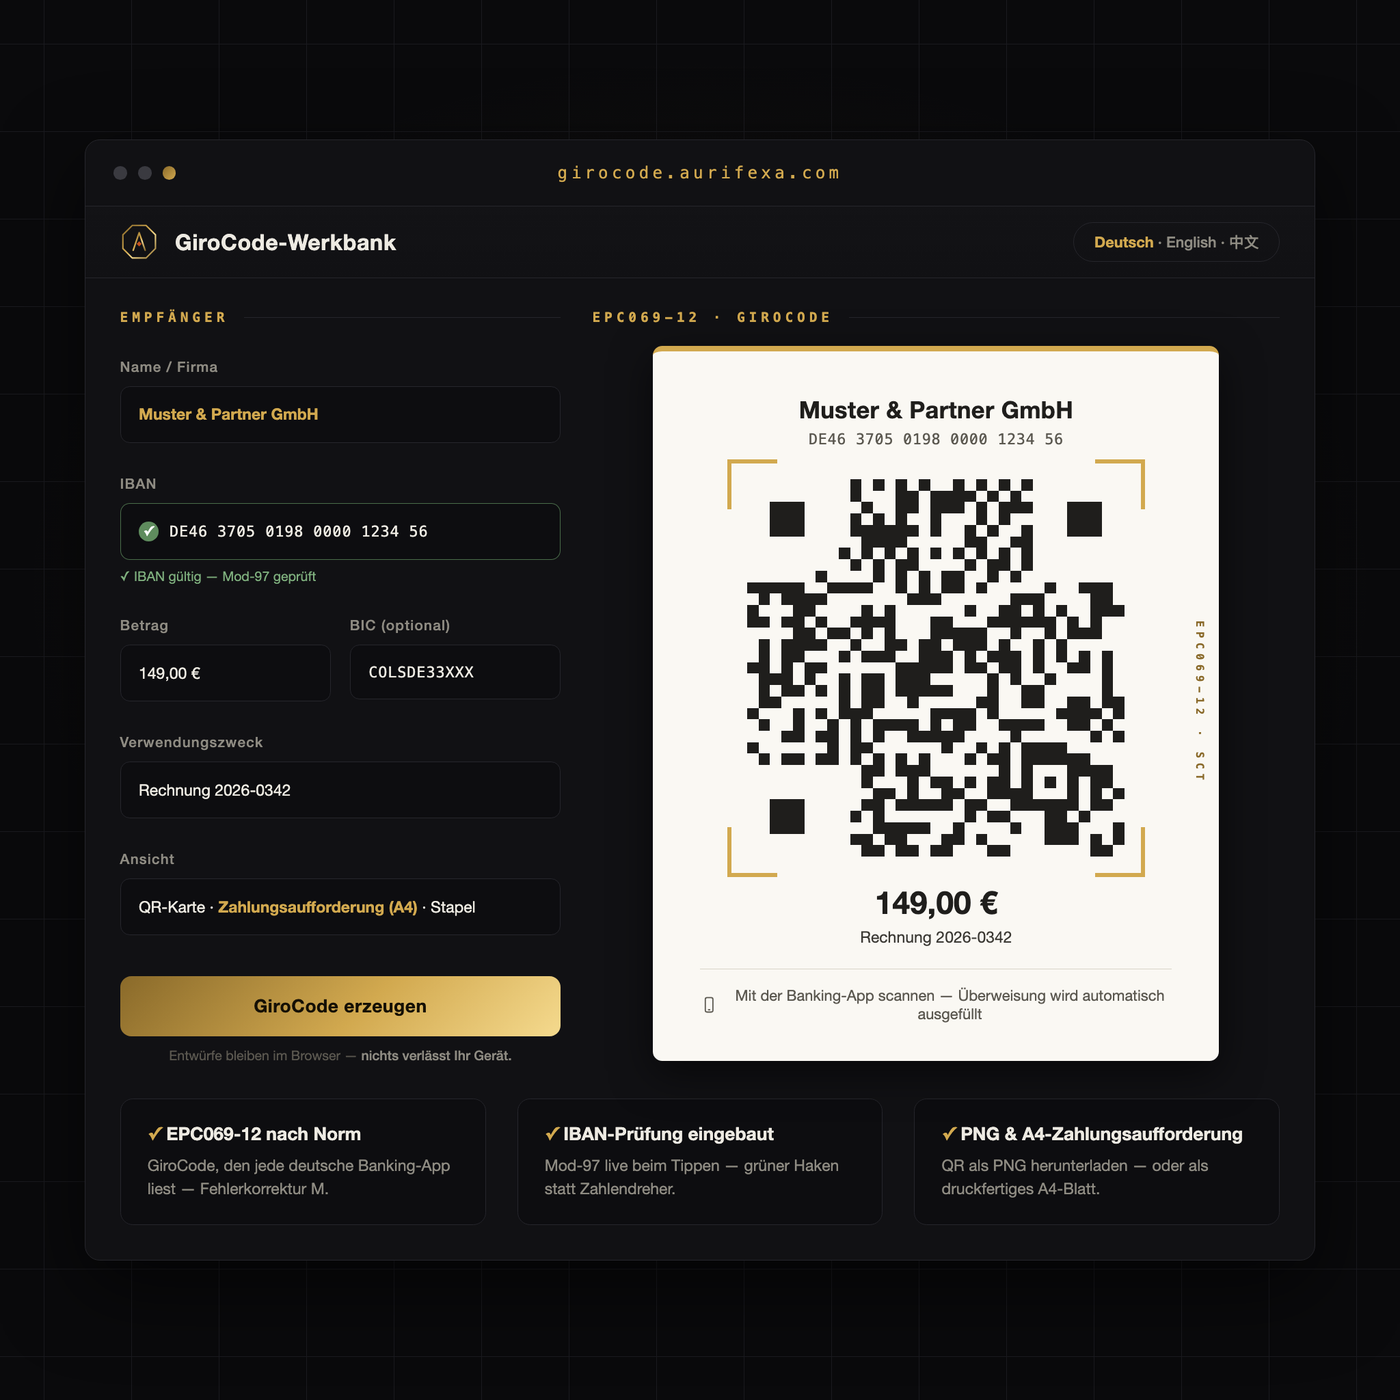
客户要手抄 22 位 IBAN——于是拖着不转账,有时干脆忘了。每个抄错的数字都是一次来回,每道门槛都是几天账期。
收款码工作台按银行规范生成付款二维码:扫一下,转账单自动填好——金额、IBAN、用途,一字不差。
AURIFEXA 原创作品——在自家工坊设计与打造。
| 平台 | Browser |
|---|---|
| 价格 | 免费——注册即可 |
在德国,付账单主要靠 Überweisung(银行转账)而不是刷卡。GiroCode(德国银行转账二维码)是欧洲统一 EPC-QR 付款码标准(EPC069-12)在德国的叫法:码里按规范写入收款人姓名、IBAN(国际银行账号)、金额和 Verwendungszweck(转账用途/附言)。它不是一个藏链接的普通二维码,而是银行 App 能直接读成转账单的结构化数据:扫一下,转账表单自动填好,不用手抄 22 位 IBAN。
德国主流银行 App 普遍支持扫 GiroCode——储蓄银行(Sparkasse)、合作银行和多数商业银行、直销银行都在内,入口一般在转账界面的相机或二维码图标里。流程很短:扫码→收款人、IBAN、金额、附言自动填入→付款人核对后照常放行。要紧的是:扫码不会自动扣款,码里也不带任何账户权限,它只是把本来就印在账单上的付款信息变成机器可读的形式,对收付双方都安全。
把码印在付款信息旁边,两条路都留着:愿意手抄的照抄,愿意扫码的秒填。附言里带上发票号,客户扫码即付,到账自动对上号,不用再猜哪笔钱对应哪张单。效果是双重的:最大的门槛(抄 IBAN)没了,账单更可能当场付掉而不是拖着;同时什么都不用手抄,错账、错附言、错金额一并消失。适用场景不限于发票:社团会费通知、捐款启事、张贴告示都合适。
转到一个格式合法但错误的 IBAN,银行照样执行,追回费时费力且不保证成功。二维码把这个风险前移到唯一一个时刻:生成时逐字核对自己的 IBAN,之后每次扫码传的都是同一份正确数据,客户那边的抄写错误彻底排除。AURIFEXA 的 GiroCode-Werkbank 按 EPC069-12 银行规范生成付款码:填入 IBAN、金额、用途即可,主流银行 App 都能识别。注册后免费使用。
GiroCode(德国银行转账二维码)是欧洲统一 EPC-QR 付款码标准在德国的叫法,码内含收款人姓名、IBAN、金额和转账附言。付款人用银行 App 扫码,转账单自动填好,核对后照常放行即可,不用手抄 22 位 IBAN,也不会填错附言。
德国主流银行 App 普遍支持,包括储蓄银行(Sparkasse)、合作银行以及多数商业银行和直销银行的 App。功能一般在转账界面里,图标是相机或二维码。由于走的是欧洲统一标准,它不绑定任何一家银行。
不会。扫码只是把收款人、IBAN、金额、附言填进转账表单,付款人核对后用自己惯用的验证方式放行,钱才会转出。这个码不带任何账户权限,里面只有本来就印在账单上的付款信息,对收付双方都安全。
转到一个格式合法但错误的 IBAN,银行照样会执行,追回既费时也不保证成功。所以生成付款码时要逐字核对 IBAN。核对通过后风险反而更低:之后每次扫码传的都是同一份正确数据,付款一方的抄写错误被彻底排除。
免费,注册后即可使用。填入 IBAN、金额和转账附言,工具按 EPC069-12 银行规范生成付款二维码,主流银行 App 都能识别,适合印在发票、会费通知、捐款启事或张贴的告示上。
