Mitglieder

Haushaltsbuch
Budget und Konten, lokal auf Ihrem Rechner
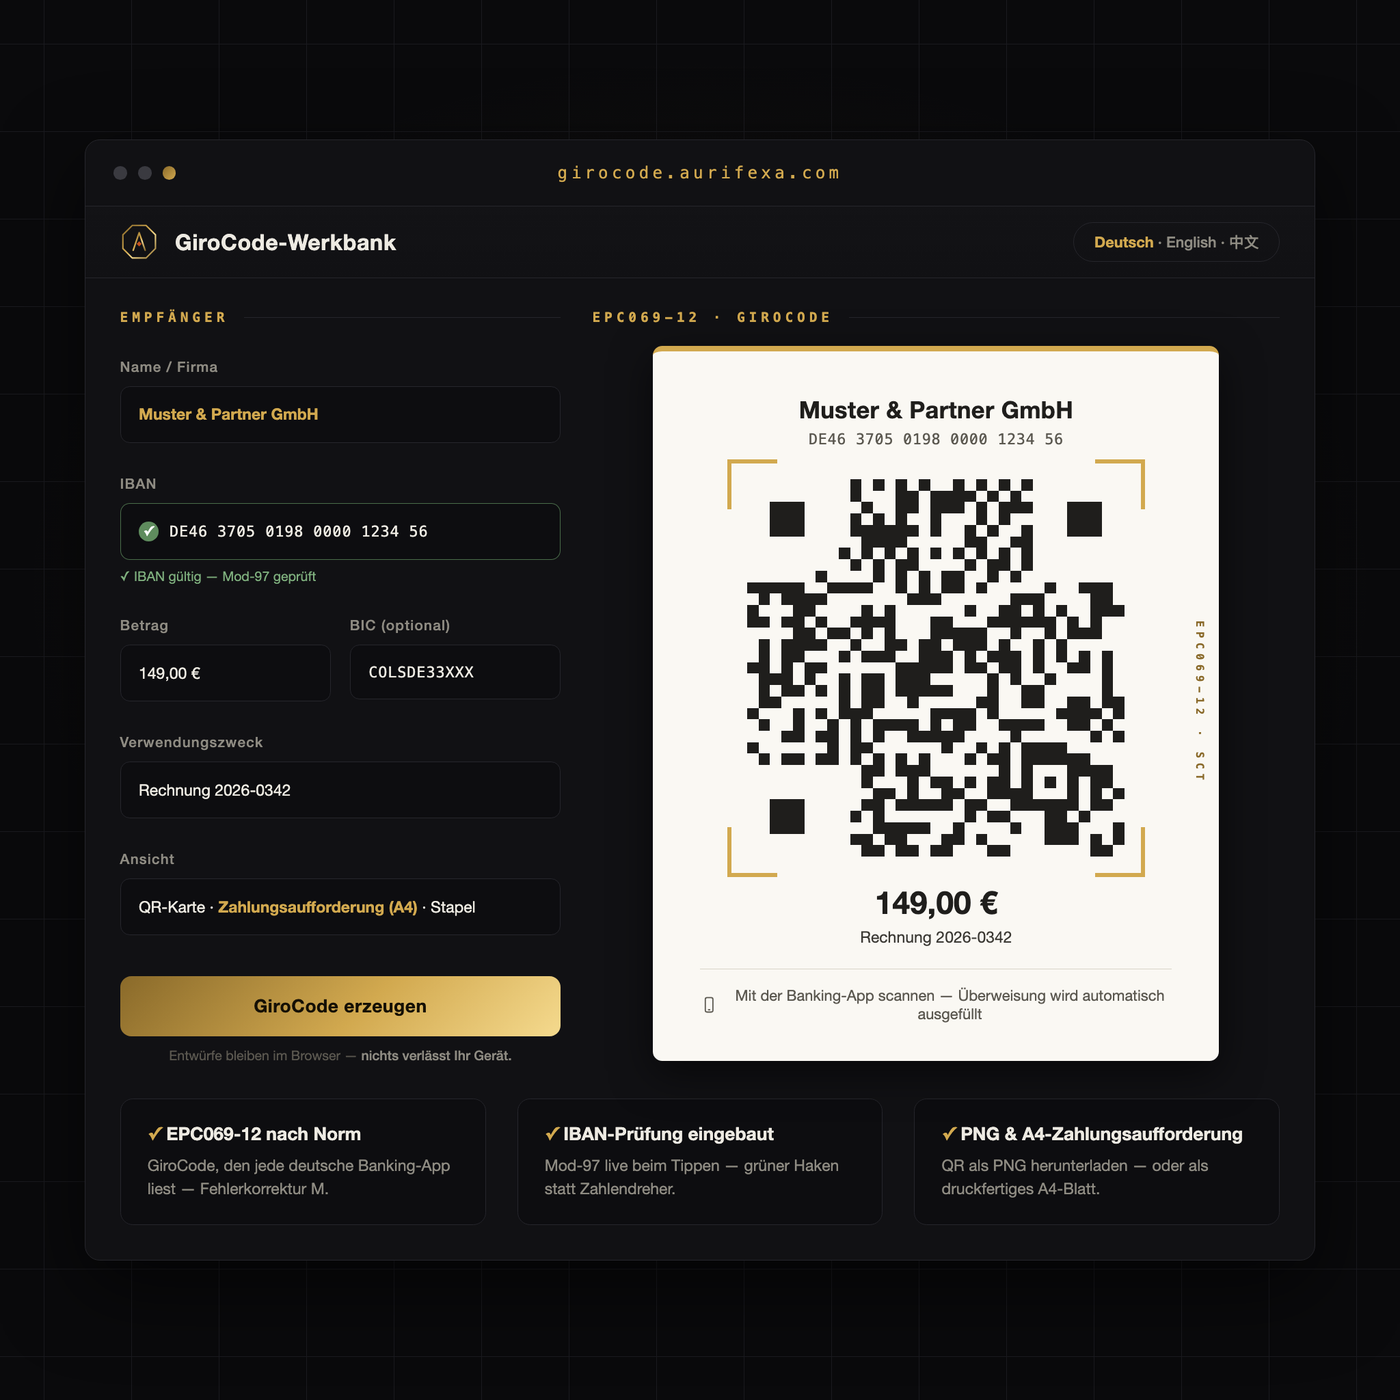
Ihre Kunden tippen 22 Stellen IBAN ab — oder überweisen später. Manchmal nie. Jeder Tippfehler kostet eine Rückfrage, jede Hürde kostet Tage.
Die GiroCode-Werkbank erzeugt den Bezahl-QR nach Bankennorm: einmal scannen, Überweisung vorausgefüllt — Betrag, IBAN, Verwendungszweck.
Ein AURIFEXA-Original — entworfen und gebaut im eigenen Atelier.
Dieses Werkzeug ist kostenlos. Konto anlegen — ohne Zahlungsdaten — und direkt herunterladen.
| Plattform | Browser |
|---|---|
| Preis | Gratis — Registrierung genügt |
GiroCode ist der deutsche Name für den EPC-QR-Code — einen europaweit genormten Bezahlcode für SEPA-Überweisungen. Die zugrunde liegende Leitlinie des European Payments Council (EPC069-12) legt exakt fest, welche Daten in welcher Form im Code stehen: Name des Empfängers, IBAN, Betrag und Verwendungszweck. Der GiroCode ist damit kein gewöhnlicher QR-Code mit einem Link dahinter, sondern ein strukturierter Datensatz, den Banking-Apps direkt als Überweisung interpretieren.
Für den Zahlenden ändert das den Ablauf grundlegend. Statt 22 Stellen IBAN abzutippen, den Betrag zu übertragen und den Verwendungszweck zu formulieren, genügt ein Scan — alle Felder sind vorausgefüllt. Jedes dieser Felder ist sonst eine Fehlerquelle, und jeder Fehler kostet eine Rückfrage, eine falsch zugeordnete Zahlung oder schlicht Tage.
Die meisten deutschen Banking-Apps unterstützen den GiroCode — bei Sparkassen und Genossenschaftsbanken ebenso wie bei den meisten Privat- und Direktbanken. Die Funktion findet sich üblicherweise in der Überweisungsmaske, oft hinter einem Foto- oder QR-Symbol. Der Ablauf:
Zwei Punkte sind für das Vertrauen entscheidend. Erstens: Der Scan löst keine Zahlung aus. Es wird nichts automatisch abgebucht — der Code füllt lediglich das Formular, die Freigabe bleibt beim Zahlenden und läuft über dessen übliche Sicherheitsverfahren. Zweitens: Der Code gewährt keinerlei Zugriff auf ein Konto. Er transportiert exakt die Daten, die ohnehin auf der Rechnung stehen — nur maschinenlesbar.
Seinen größten Nutzen zeigt der Code überall dort, wo regelmäßig überwiesen wird: auf Rechnungen, Beitragsschreiben von Vereinen, Spendenaufrufen oder Aushängen. Sinnvoll platziert wird er direkt neben den Zahlungsinformationen, sodass beide Wege offenstehen — abtippen oder scannen. Steht die Rechnungsnummer im Verwendungszweck, ordnet sich jede eingehende Zahlung von selbst zu; das mühsame Zusammensuchen unklarer Zahlungseingänge entfällt.
Der Effekt ist doppelt. Zahlungen kommen schneller, weil die größte Hürde — das Abtippen — wegfällt und die Rechnung eher sofort als „später“ beglichen wird. Und sie kommen richtig an, weil nichts von Hand übertragen wird: kein Zahlendreher in der IBAN, kein verstümmelter Verwendungszweck, kein falscher Betrag.
Eine Überweisung an eine formal gültige, aber falsche IBAN wird von der Bank ausgeführt. Das Geld zurückzuholen ist aufwendig und nicht in jedem Fall erfolgreich. Beim GiroCode konzentriert sich dieses Risiko auf einen einzigen Moment: die Erstellung. Wer die eigene IBAN dort sorgfältig prüft — am besten Zeichen für Zeichen im Abgleich mit dem Kontoauszug —, dreht die Logik danach zu seinen Gunsten: Jeder spätere Scan überträgt dieselben korrekten Daten, und Abtippfehler auf Seiten der Kunden sind vollständig ausgeschlossen. Hundert Scans, hundertmal dieselbe richtige IBAN.
Die GiroCode-Werkbank von AURIFEXA erzeugt den Bezahl-QR nach der Bankennorm EPC069-12: IBAN, Betrag und Verwendungszweck eintragen, Code erzeugen, auf der Rechnung oder dem Aushang platzieren. Weil der Code der Norm folgt, lesen ihn die gängigen Banking-Apps zuverlässig. Das Werkzeug ist nach der Registrierung kostenlos nutzbar — ein nüchterner Baustein, der aus einer Zahlungsaufforderung einen Ein-Scan-Vorgang macht.
Der GiroCode ist der deutsche Name für den EPC-QR-Code, einen genormten Bezahlcode für SEPA-Überweisungen. Er enthält Empfängername, IBAN, Betrag und Verwendungszweck. Wer ihn mit einer Banking-App scannt, bekommt die Überweisungsmaske vorausgefüllt und muss nur noch prüfen und freigeben. Das Abtippen der IBAN entfällt, Tippfehler und falsche Verwendungszwecke werden vermieden.
Die meisten deutschen Banking-Apps können GiroCodes lesen — darunter die Apps der Sparkassen und Genossenschaftsbanken sowie vieler Privat- und Direktbanken. Die Funktion findet sich in der Regel in der Überweisungsmaske, oft hinter einem Foto- oder QR-Symbol. Da der Code einer europäischen Norm folgt, ist er nicht an ein bestimmtes Institut gebunden.
Nein. Der Scan füllt lediglich die Überweisungsmaske aus — Empfänger, IBAN, Betrag, Verwendungszweck. Die Zahlung wird erst ausgeführt, wenn der Zahlende die Angaben geprüft und die Überweisung mit seinem üblichen Sicherheitsverfahren freigegeben hat. Der Code gewährt keinen Zugriff auf ein Konto; er transportiert nur die Daten, die auch auf der Rechnung stehen.
Eine Überweisung an eine formal gültige, aber falsche IBAN wird von der Bank ausgeführt; das Geld zurückzuholen ist aufwendig und nicht immer erfolgreich. Deshalb sollte die IBAN beim Erstellen des Codes sorgfältig geprüft werden. Danach kehrt sich das Risiko um: Jeder Scan überträgt dieselben korrekten Daten, Abtippfehler auf Zahlerseite sind ausgeschlossen.
Ja. Die GiroCode-Werkbank von AURIFEXA ist nach der Registrierung kostenlos nutzbar. Sie tragen IBAN, Betrag und Verwendungszweck ein und erhalten einen Bezahl-QR nach der Bankennorm EPC069-12, den gängige Banking-Apps lesen können. Der Code eignet sich für Rechnungen, Beitragsschreiben von Vereinen, Spendenaufrufe oder ausgehängte Zahlungsaufforderungen.
